


Ev Peşin Fiyatı mı, Faiz mi? Kararınızı Etkileyen Faktörler
Ev peşin fiyatı ve konut kredisi faiz oranı, konut alımında kararınızı doğrudan etkileyen iki önemli finansal kriterdir. Hangi faktörün öncelikli olduğunu anlamak için her iki unsurun avantajları, dezavantajları ve piyasa koşulları dikkate alınmalıdır.
Ev Peşin Fiyatının Önemi
Ev alımında en temel unsur, evin toplam peşin satış fiyatıdır. Fiyat; lokasyon, sosyal olanaklar, yapısal durum, konutun yaşı ve bölgedeki rayiç bedel gibi kriterlerle belirlenir. Peşin fiyat yüksek olduğunda kredi kullanımı zorlaşabilir veya kredi vadesi uzayarak toplam ödemeler artabilir. Peşin fiyat, evin gerçek değerini yansıtmalı ve satın alınan evin yapısal sorunlar ya da ekstra masraflar doğurmaması kritik öneme sahiptir. Ayrıca, peşin fiyat düşük olsa da evin konumu, sosyal yaşam imkanları veya kalite açısından beklentinizi karşılamaması uzun vadede pişmanlık yaratabilir.
Kredi Faiz Oranının Önemi
Konut kredisi faiz oranları, ödenecek toplam kredi bedelinin belirlenmesinde önemli rol oynar. Faiz oranları düştüğünde aylık ve toplam ödeme tutarı azalır, böylece ev sahibi olmak finansal açıdan daha ulaşılabilir hale gelir. Faiz oranları yüksek olduğunda ise kredi borcunun toplam maliyeti artar. Bu nedenle kredi kullanırken farklı bankaların faiz oranları araştırılmalı ve en uygun teklif alınmalıdır. Ayrıca, kredi faiz oranlarının sabit ya da değişken olması ile vade süresi de maliyet üzerinde etkili faktörlerdir.
Kredi Kullanımında Dikkat Edilmesi Gerekenler
Kredi başvurusunda bankalar, gelir durumu, kredi ve borç geçmişi ile kredi kartı ödemelerinin düzenliliğini inceler. Sabit gelir ve temiz kredi geçmişi avantaj sağlar. Peşinat genellikle evin rayiç bedelinin %20-25’i civarındadır; bu nedenle peşin ödeyebileceğiniz birikiminiz olmalıdır. Satın alınacak evin konumu, fiziksel durumu ve tapu bilgileri kredi onayını etkiler. Sıfır konutlarda ve bitmiş projelerde kredi kullanımı daha kolaydır. Bankalar, konut kredilerinde genellikle kredilendirme oranını evin değerinin %80’i ile sınırlar; bu nedenle yüksek peşinat vermek kredi onayını kolaylaştırır. Faiz oranlarında piyasa dalgalanmaları olduğunda refinansman imkanı araştırılmalıdır.
Peşin Fiyat mı, Faiz Oranı mı Daha Önemli?
Yeterli birikiminiz varsa ve peşin fiyat üzerinde pazarlık yapma imkanı varsa, daha düşük peşin fiyatla ev almak uzun vadede finansal avantaj sağlar. Çünkü yüksek faizli uzun vadeli krediler toplam maliyeti artırır. Peşinatınız sınırlıysa, kredi faiz oranları kritik hale gelir. Düşük faizli uygun kredi bulunursa, daha yüksek peşin fiyata sahip bir ev bile finansal açıdan daha cazip olabilir. Güncel piyasa koşullarında kredi erişim zorluğu nedeniyle peşinat payı artmış ve kredilendirme oranı düşmüştür; bu durum peşin fiyatın önemini artırmıştır. Konut fiyatlarının artış beklentisi varsa, doğru konumu seçmek ve mevcut uygun faiz oranlarını değerlendirmek yatırım açısından önem kazanır.
Sonuç Olarak
Konut alımında kredi faiz oranı mı yoksa evin peşin fiyatı mı daha önemlidir sorusunun yanıtı, finansal durumunuza, piyasa koşullarına ve yatırım hedeflerinize bağlıdır. Mümkünse peşin fiyatı düşürmeye odaklanmak, uzun vadede daha az faiz ödemek anlamına gelir. Ancak kredi seçeneklerini ve faiz oranlarını iyi araştırmak, uygun kredi koşullarını bulmak sizi maddi yükümlülüklerden koruyabilir. Hem evin özelliklerine hem de finansal planlarınıza uygun karar vererek konforlu ve ekonomik açıdan doğru tercihte bulunabilirsiniz. Unutmayın, ev satın almak hem yaşam alanı hem de finansal bir yatırım kararıdır; her iki boyutu dengede tutmak en sağlıklı yaklaşımdır.
Benzer Konular

Çelik boru kesme ve kaynak ağzı açmada köprülerden havaalanlarına, gemilerden enerji santrallerine kadar Türkiye’nin en prestijli projelerinde profesyonel çözüm ortağı olan Habib Makina uyarıyor: Çelik yapıların depreme dayanımını artırmak için çeliği doğru işlemek büyük önem taşıyor! Taşıyıcı sistemlerinin tamamı çelikten üretilerek montajlanan yapı sistemleri olan çelik yapılar ve binalar,...

Türkiye’de standartlara uygun beton üretilmesi ve inşaatlarda doğru beton uygulamalarının sağlanması için 37 yılı aşkın süredir uğraş veren Türkiye Hazır Beton Birliği (THBB), 12 Nisan 2025 tarihinde gerçekleştirdiği 38. Olağan Genel Kurulunda yeni Yönetim ve Denetim Kurulu Üyelerini seçti. İstanbul’da yapılan Genel Kurulda seçilen yeni Yönetim Kurulu, Yavuz Işık’ı yeniden...

Bonus Yalıtım CEO’su Emrullah Eruslu: “Yeterli beton ve demir kullanımı kadar, standartlara uygun su yalıtımı da yapı güvenliği için vazgeçilmezdir.” 17 Ağustos 1999’da gerçekleşen Marmara depreminde 100 bine yakın konut yıkıldı, 365 bine yakın konut ve iş yeri hasar gördü. 6 Şubat depreminde ise yaklaşık 180 bin bina ağır, 40...

100 yıllık geçmişi ile İstanbul tarihinde çok özel bir yere sahip olan The Grand Tarabya Oteli, iletişim çalışmalarını Pura Vida İletişim’e emanet etti. Tarihi, mimarisi, estetiği ve eşsiz Boğaz manzarası ile ‘Lüks Konaklama’ kavramını yeniden tanımlayan The Grand Tarabya, iletişim çalışmalarını Pura Vida İletişim ile gerçekleştirecek. Pura Vida İletişim, The Grand Tarabya’ya...

İş ve tarım makinaları üretiminde Türkiye’den başlayıp adım adım dünya pazarlarına açılan ASKO Holding AXCS markası ile Amerika Birleşik Devletleri (ABD) pazarında boy gösteriyor. ASKO Holding Kuzey Amerika pazarı için özel olarak üretilen makaslı ve eklemli personel platformlarını ABD’de tanıtıyor. Türkiye’de üretilen AXCS markalı ürünler Hy-Brid Lift Custom Equipments ile ortaklığının ilk meyvesi olarak görülüyor....
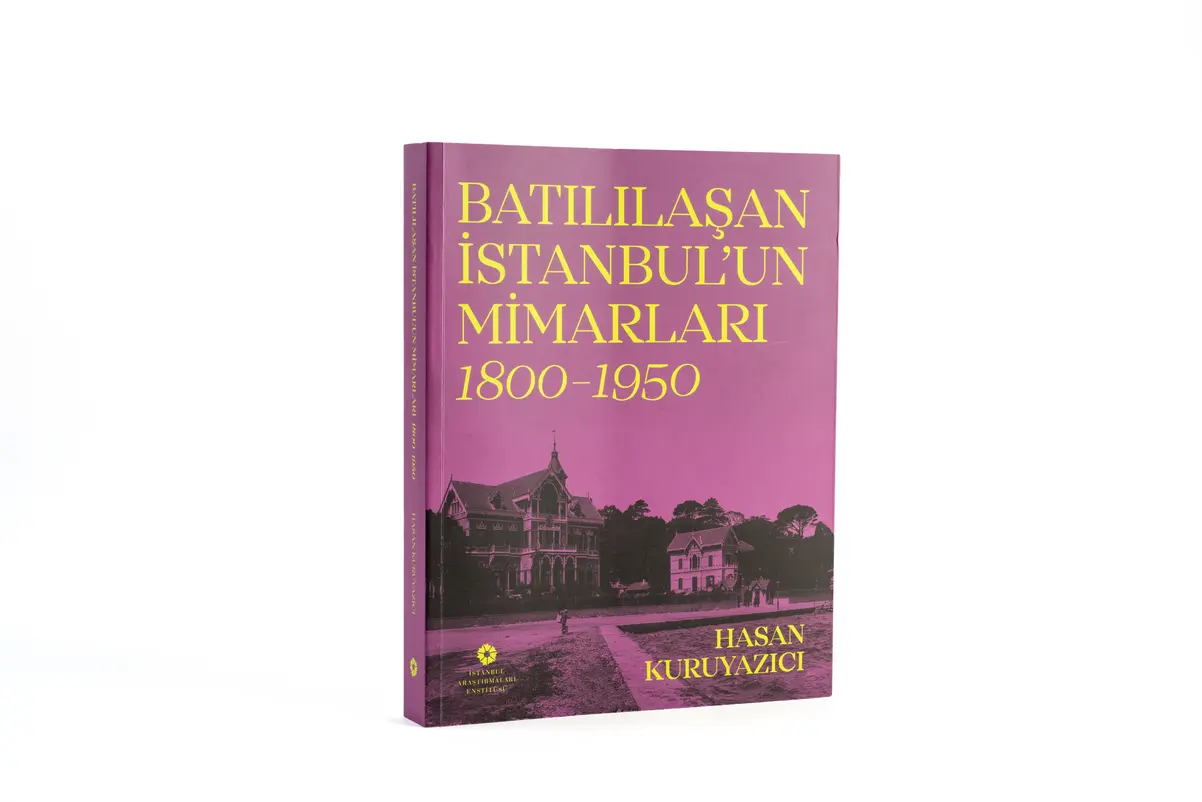
İstanbul Araştırmaları Enstitüsü’nün yeni yayını Batılılaşan İstanbul’un Mimarları, 1800–1950 okurlarla buluştu. Hasan Kuruyazıcı’nın uzun soluklu araştırmasının ürünü olan bu kapsamlı biyografik sözlük, 19. yüzyıldan 20. yüzyılın ortalarına kadar İstanbul’un değişen çehresini biçimlendiren mimarları ve eserlerini bir araya getiriyor. Kitap, onlarca mimarı ilk kez gün ışığına çıkarırken dönemin çok dilli mimarlık...